반응형

신용점수 3

대출 거절 사유 7가지, 신용점수·DSR·재직기간 점검법

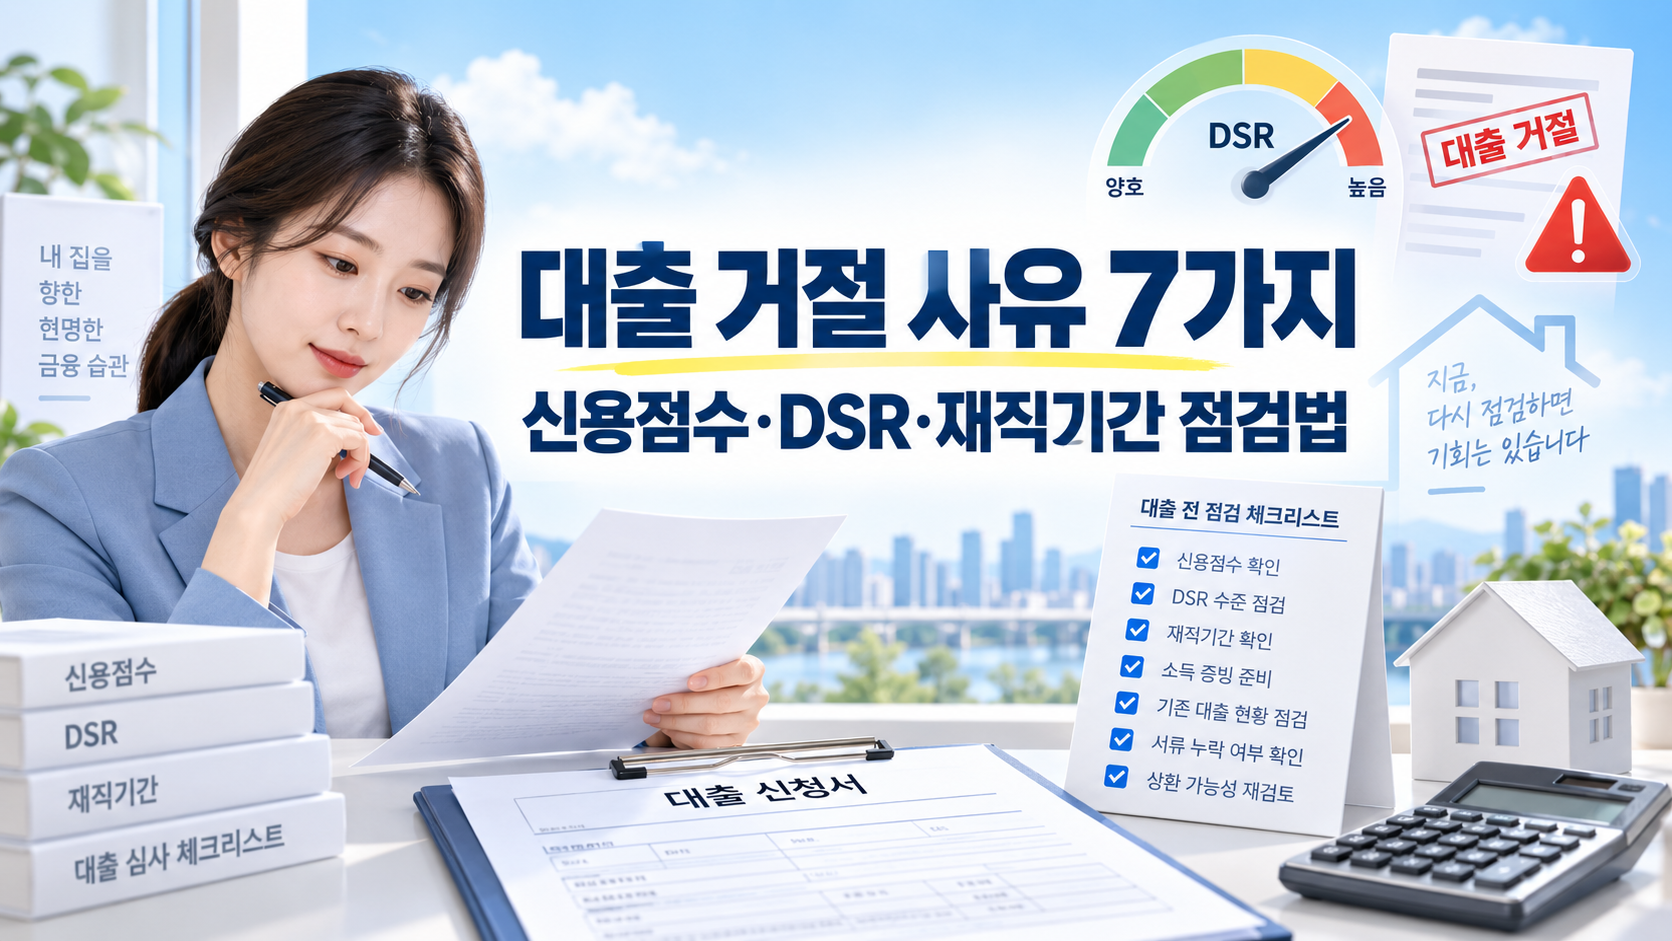
대출 거절 사유 7가지, 신용점수·DSR·재직기간 점검법“신용점수도 나쁘지 않은데 왜 대출이 거절됐지?” 대출 심사는 신용점수 하나로 결정되지 않습니다. 금융회사는 상환능력, 기존 부채, 소득의 지속성, 재직 상태, 담보·보증 조건, 제출 서류를 함께 봅니다.따라서 거절 직후 다른 금융회사에 연달아 신청하기보다, 먼저 어느 항목이 걸렸는지를 나눠 확인하는 편이 좋습니다. 같은 사람이라도 대출 종류와 금융회사 내부 심사 기준에 따라 한도·금리·승인 여부가 달라질 수 있기 때문입니다.핵심 요약대출 거절은 ‘신용점수가 낮아서’만의 문제가 아닙니다. DSR, 소득증빙, 재직기간, 최근 부채 증가, 연체 이력, 담보·보증 요건, 서류 불일치를 순서대로 점검해야 원인을 좁힐 수 있습니다.목차대출 거절 사유 7가지D..
2026 신용대출 금리 비교 심화 가이드 | 금리·한도·갈아타기 7단계

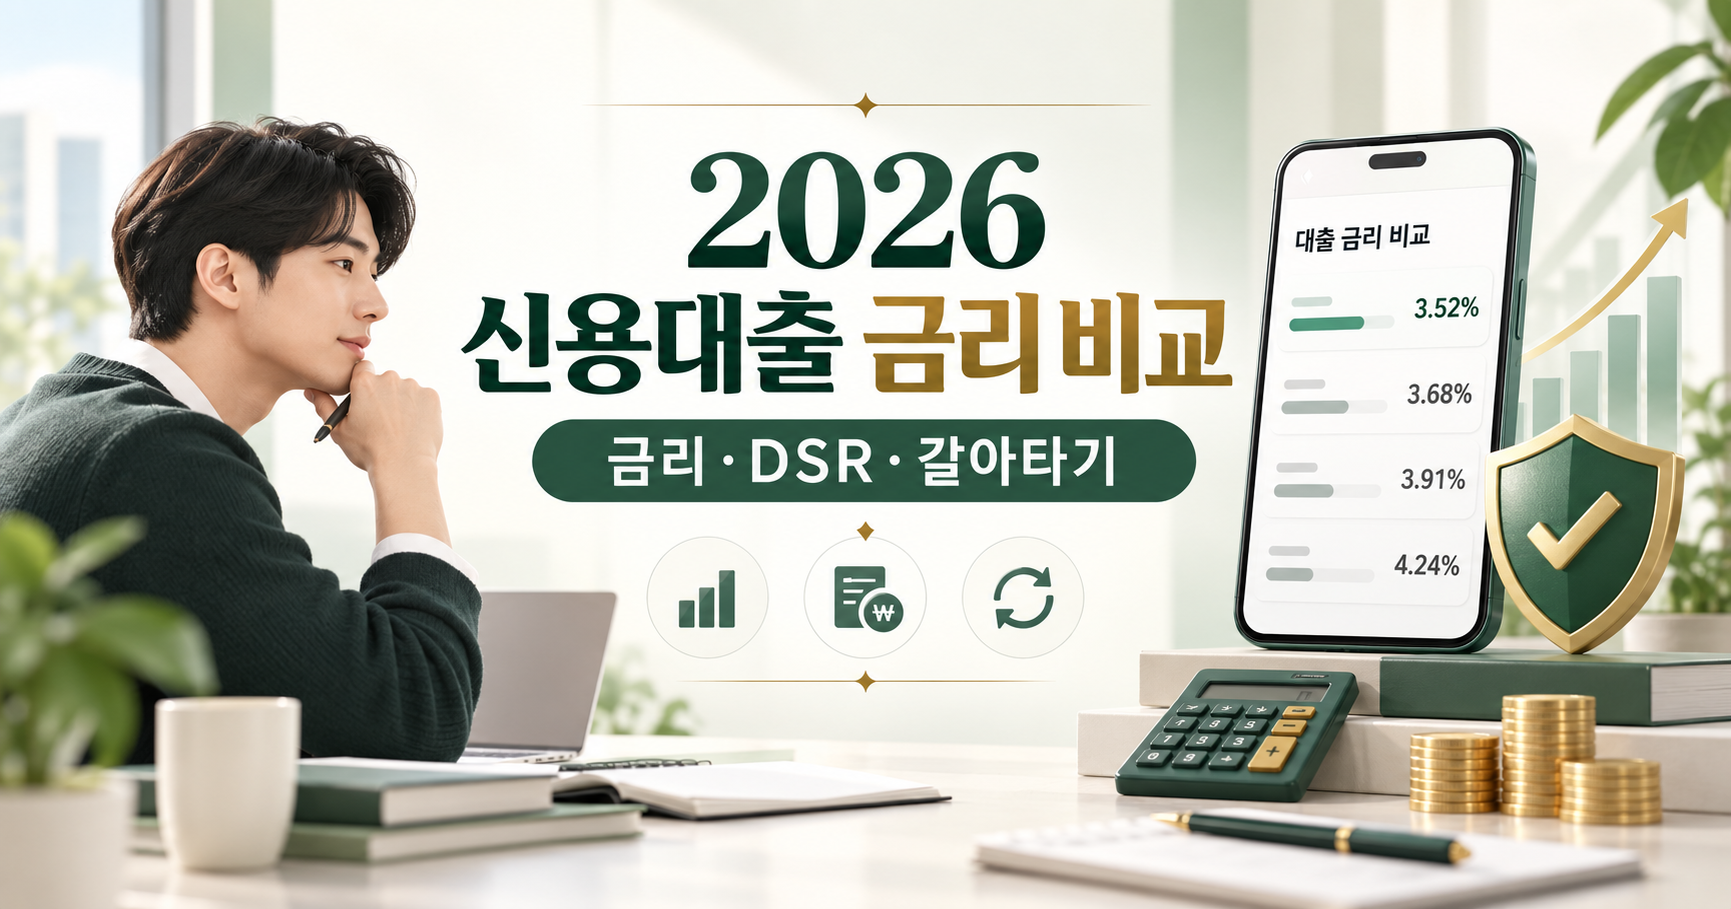
13편 · 대출 비교 심화 시리즈2026 신용대출 금리 비교 심화 가이드낮은 금리보다 먼저 볼 7가지금리 · 한도 · DSR · 상환방식 · 갈아타기 비용까지, 실제 부담을 비교합니다.신용대출 비교에서 가장 흔한 실수는 ‘최저 금리’만 보고 신청하는 것입니다. 내게 제시되는 금리는 소득, 재직·사업 기간, 기존 부채, 신용상태, 우대조건 충족 여부에 따라 달라집니다. 같은 금리라도 상환기간과 중도상환 조건이 다르면 총비용은 크게 달라질 수 있습니다.이 글의 목표는 가장 낮은 광고 금리를 찾는 것이 아니라, 내 조건에서 승인 가능성과 총상환 부담을 함께 비교하는 것입니다.핵심 한 줄비교 순서는 ‘금리 → 한도’가 아니라 DSR·기존부채 확인 → 동일 조건 금리 비교 → 총비용 계산 → 갈아타기 판단이 안전..

신용한도와 카드한도 올리는 최고의 3가지 방법

📌 관련 금융 꿀팁 더 보기 💳 신용한도와 카드한도 올리는 최고의 3가지 방법많이 쓰는 것보다 중요한 건, 신뢰받는 소비자라는 인식을 심어주는 것입니다.✅ 1. 모범적인 카드 사용 패턴 유지매달 일정 금액 사용 + 전액결제를 6개월 이상 반복연체 이력 절대 금지: 카드사는 안정성 있는 소비자에게 한도를 열어줌한도 대비 30~50% 이하 사용을 꾸준히 유지💡 팁: 마감일 전 전액결제 = 카드사 신뢰도 상승!✅ 2. 신용점수 핵심요소 관리연체기록 절대 없음카드론/현금서비스는 사용하지 않기장기사용 카드 유지로 신용이력 축적💡 팁: 신용점수 앱(토스, 뱅크샐러드 등)으로 매달 관리하세요.✅ 3. 직접 한도 상향 요청 + 소득 증빙카드사 고객센터/지점에 직접 요청급여명세서, 종소세 신고서 등 증빙 제출 시..

반응형